

Solutions
Par l’équipe Marketing Contodeo · Publié le 24/09/2026
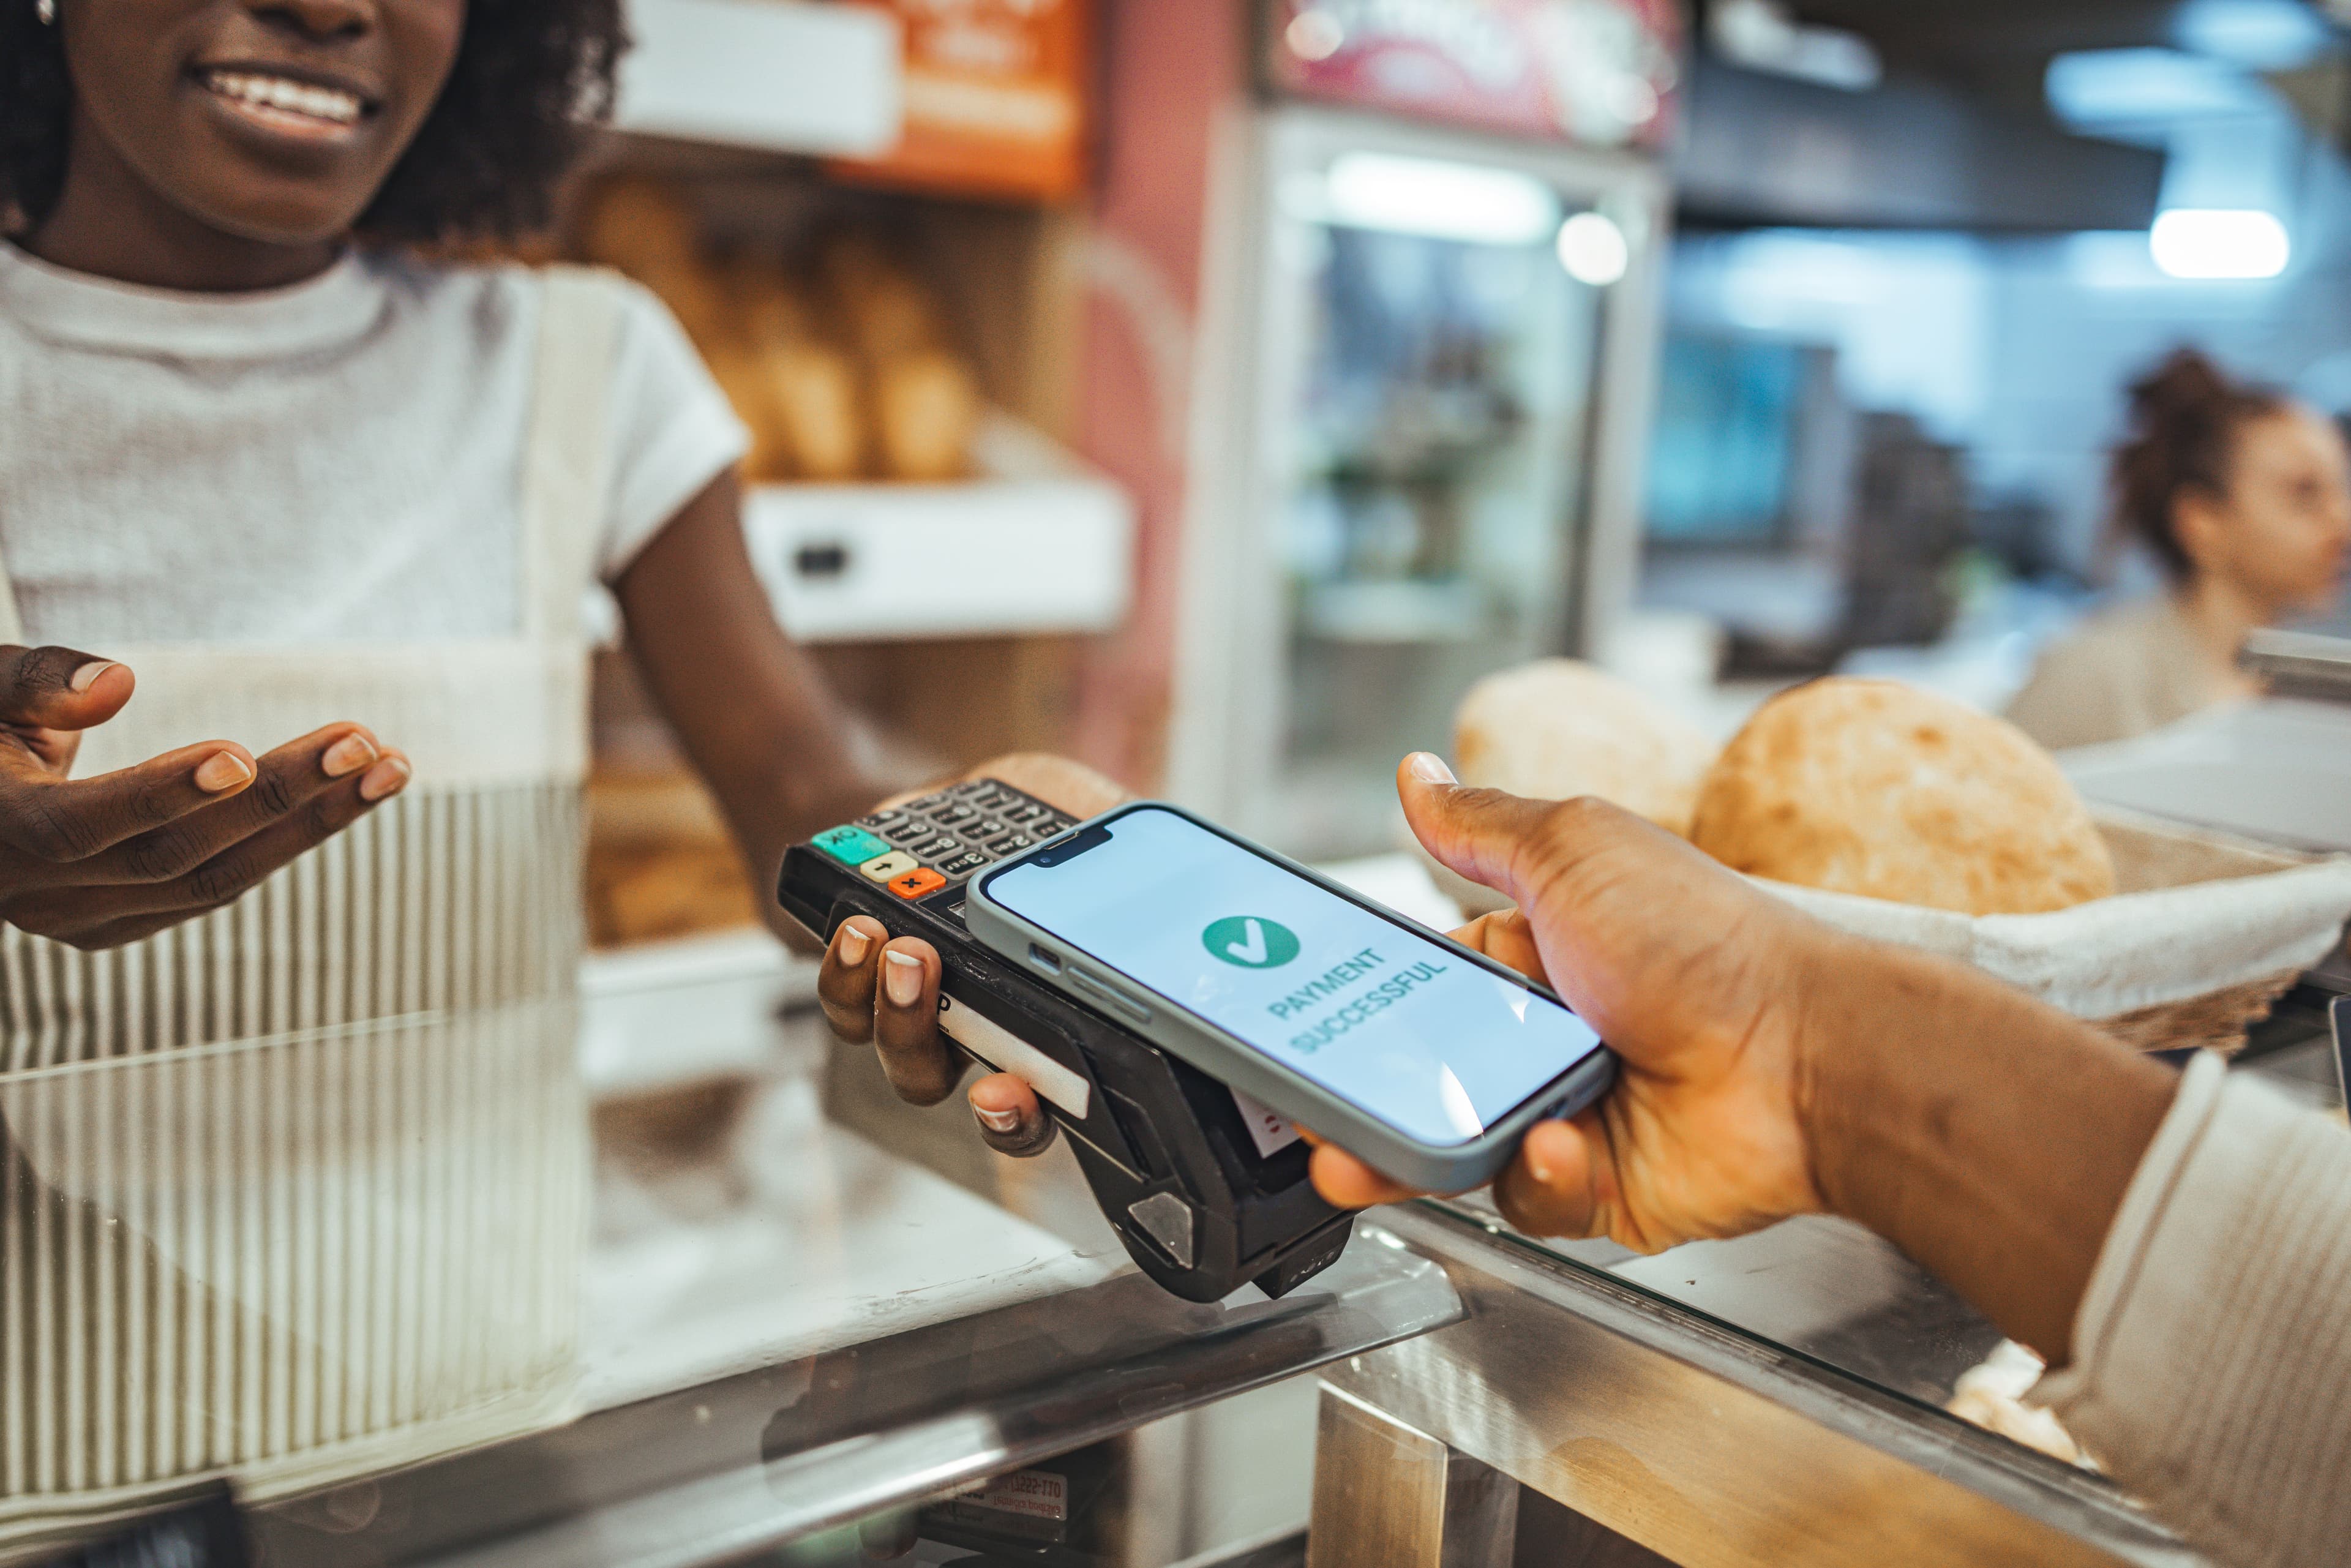
Le paiement mobile permet de régler un achat avec un smartphone ou une montre compatible. En magasin, il suffit généralement d’activer son moyen de paiement, de s’authentifier et d’approcher l’appareil du terminal. Encore faut-il choisir une application compatible avec sa carte et connaître les bons réflexes de sécurité.
Ce guide explique comment configurer et utiliser le paiement mobile, vérifier sa banque et réagir en cas de perte du téléphone. Il distingue aussi le téléphone du client qui paie de celui du professionnel qui encaisse.
Dans ce guide : fonctionnement ; activation ; applications et banques ; plafonds ; sécurité ; encaissement professionnel ; questions fréquentes.
Le paiement mobile décrit un usage : payer avec un appareil mobile. Le NFC est la technologie de communication à très courte portée utilisée pour le sans-contact en magasin. Une carte physique peut aussi utiliser le NFC ; à l’inverse, un paiement sur mobile peut passer par un site internet, un QR code ou un transfert entre comptes.
Un portefeuille numérique, aussi appelé wallet, permet d’utiliser un moyen de paiement depuis l’appareil. Apple Pay, Google Wallet ou Samsung Wallet servent notamment à payer en magasin. Une solution d’acceptation comme le Tap to Pay remplit un autre rôle : elle permet au professionnel de recevoir le paiement sur son smartphone.
Une fois la carte configurée, le paiement suit trois étapes :
Sélectionnez votre carte dans le wallet ou activez le paiement selon votre appareil. Authentifiez-vous lorsque cela vous est demandé, avec le code ou la biométrie du téléphone.
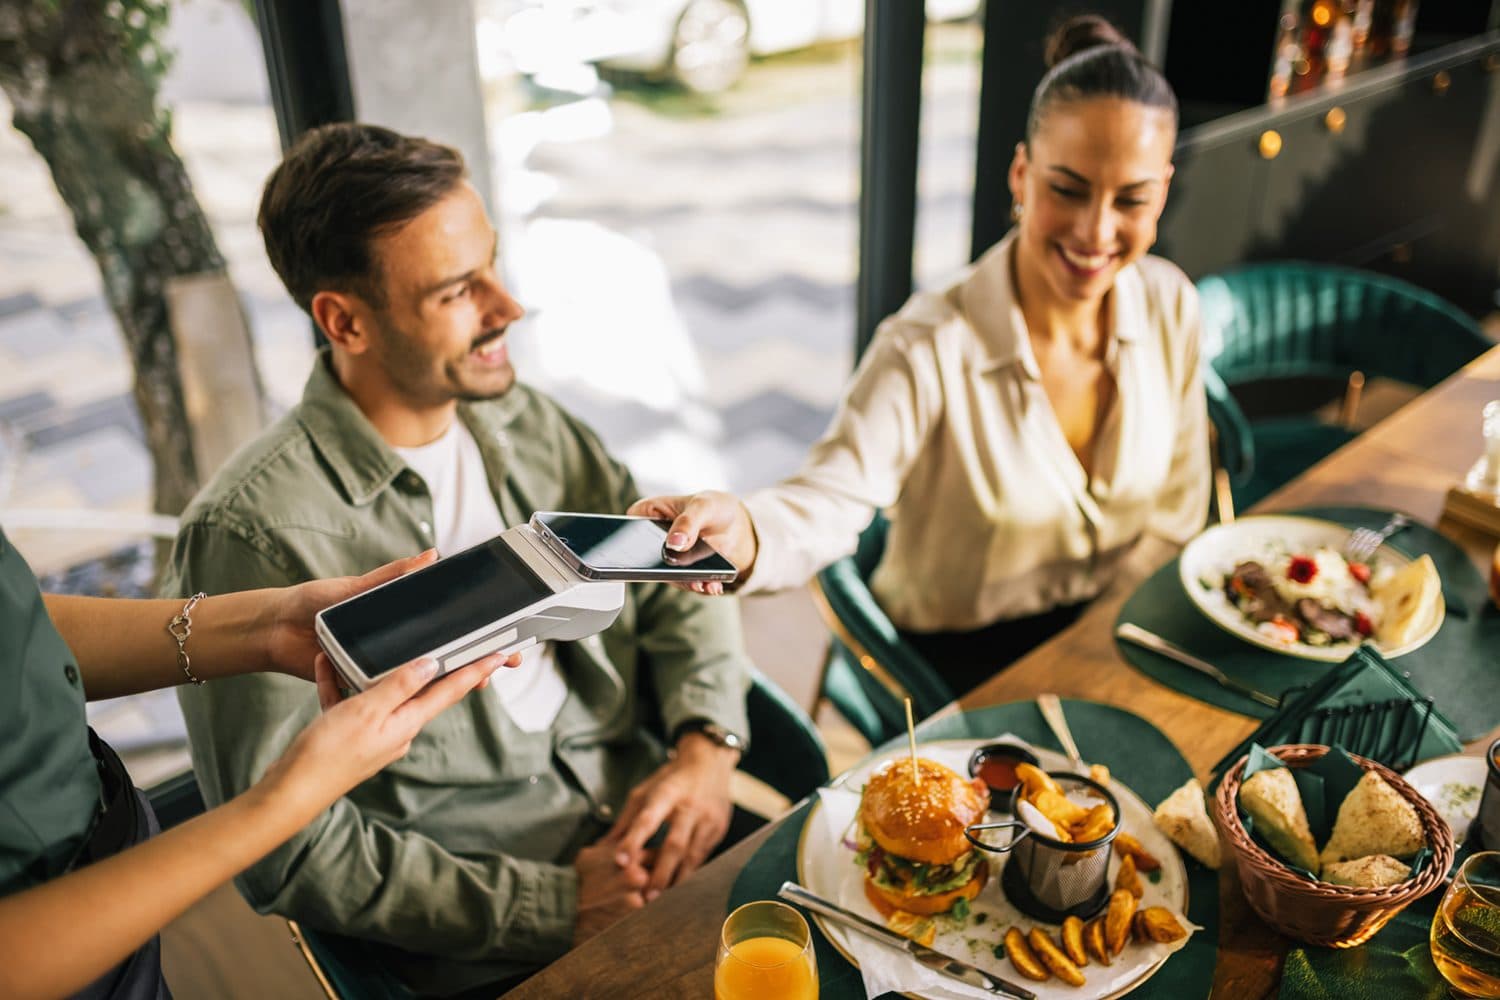
Approchez le smartphone du terminal affichant le symbole sans contact. Le NFC permet l’échange des informations nécessaires au paiement.
Attendez la confirmation du commerçant ou du terminal avant de partir. L’échange NFC et l’autorisation du paiement sont deux étapes distinctes.
Sources : configuration Apple Pay, aide Samsung Wallet et paiement sans contact, ministère de l’Économie.
Commencez par vérifier que votre appareil et votre carte sont compatibles avec le service. Pour payer sans contact avec Google Wallet, votre téléphone Android doit notamment être équipé du NFC. Un téléphone compatible ne garantit pas que toutes les cartes puissent être ajoutées.
Ouvrez le wallet officiel de votre appareil ou installez l’application officielle adaptée.
Ajoutez votre carte et suivez la vérification demandée par la banque ou l’émetteur.
Configurez le verrouillage de l’écran et les moyens d’authentification proposés. Sur Android, vérifiez aussi que le NFC et le service de paiement par défaut sont correctement réglés.
Pour Android : vérifier la configuration du paiement sans contact.
Sur iPhone, la carte s’ajoute dans l’app Cartes. Sur Android, consultez les exigences de Google Wallet ; sur un Galaxy, vérifiez les appareils et cartes pris en charge par Samsung Wallet.
Le choix dépend d’abord de votre téléphone, puis de votre carte et de votre banque. Ce tableau indique les usages à distinguer et les pages officielles à consulter, sans classer les applications.
Votre usage | Service à vérifier | Compatibilité à contrôler |
Payer avec un iPhone ou une Apple Watch | Apple Pay | Appareil compatible et carte éligible auprès d’une banque partenaire Apple Pay. |
Payer avec un téléphone Android | Google Wallet | NFC, exigences de sécurité et cartes acceptées en France. |
Payer avec un appareil Galaxy | Samsung Wallet | Modèle et carte présents dans les listes Samsung. |
Transférer de l’argent de compte à compte | Wero | Disponibilité auprès de votre banque et fonctionnalités proposées ; consulter le sélecteur officiel. |
Ne vous arrêtez pas au nom de la banque : certaines cartes ou catégories de cartes peuvent être exclues. Vérifiez le modèle exact de votre carte, le pays concerné et le service utilisé. Les listes officielles sont plus utiles qu’une liste de banques copiée dans un article, qui peut rapidement devenir incomplète.
Wero repose sur des paiements de compte à compte. Il a remplacé Paylib entre amis en France ; la transition s’est achevée en 2025. L’accès et les usages disponibles dépendent de la banque et du parcours proposé. Il ne faut donc pas déduire de sa présence sur votre téléphone qu’il fonctionne sur tous les terminaux sans contact.
Sources : Banque de France, présentation de Wero et Paylib devient Wero.
Le téléphone permet d’utiliser une carte compatible sans la sortir du portefeuille. Il peut aussi regrouper plusieurs cartes et proposer une validation depuis l’appareil. L’intérêt dépend de vos habitudes : conservez un autre moyen de paiement si votre téléphone n’est pas disponible ou si le service n’est pas accepté.
Oui. Le paiement sans contact sur mobile n’est pas soumis au seuil de 50 € généralement associé au sans-contact par carte sans saisie du code. Les plafonds de votre carte ou de votre compte restent applicables, ainsi que les conditions du service. Cela ne signifie donc pas que le paiement est sans limite.
Source : ministère de l’Économie, montant du paiement sans contact.
Les services de paiement mobile disposent de protections, mais aucun usage n’est à l’abri de toute fraude. Il faut distinguer la protection des données de carte et les tentatives de manipulation qui peuvent vous pousser à autoriser une opération.
Selon le service, le paiement utilise un identifiant numérique à la place du numéro de la carte physique. Apple Pay emploie notamment un numéro propre à l’appareil ; Google Wallet peut utiliser une carte virtuelle. Les mécanismes varient selon le moyen de paiement et le parcours. Ces protections ne dispensent pas de vérifier le montant et le destinataire.
Sources : sécurité Apple Pay et protection des informations Google Wallet.
Protégez l’appareil par un verrouillage robuste et gardez le système ainsi que les applications à jour.
Installez uniquement les applications officielles. Vérifiez l’éditeur avant d’ajouter un moyen de paiement.
Lisez ce que vous autorisez. Ne validez pas une opération présentée comme une « annulation de fraude » par un interlocuteur inattendu.
Ne transmettez pas vos codes ou mots de passe à une personne qui les demande par téléphone ou par message.
Activez les fonctions de localisation et de verrouillage à distance, puis consultez régulièrement vos opérations.
Source : ministère de l’Économie, se protéger des fraudes bancaires à distance.
Utilisez rapidement les outils du fabricant pour protéger l’appareil. Avec Apple, le mode Perdu permet de suspendre Apple Pay lorsque la fonction Localiser est activée. Sur Android, utilisez les fonctions de localisation et de sécurisation de l’appareil. Samsung propose aussi le verrouillage à distance de ses appareils compatibles.
Contactez votre banque ou l’émetteur pour sécuriser les moyens de paiement concernés, particulièrement si vous ne pouvez pas verrouiller l’appareil. Signalez toute opération que vous ne reconnaissez pas. N’attendez pas de retrouver le téléphone pour agir.
Procédures officielles : Apple Pay en cas de perte, localiser et sécuriser un appareil Android, Samsung Wallet en cas de perte.
Oui, certains services utilisent directement un compte bancaire. Un wallet utilisé pour payer par carte nécessite, lui, une carte compatible. Vérifiez le fonctionnement du service et son acceptation par le destinataire.
Le NFC sert au paiement mobile sans contact en magasin. Il n’est pas nécessaire pour tous les paiements réalisés depuis un téléphone, par exemple un achat sur un site ou un transfert entre comptes.
Vérifiez que le service accepte votre banque et votre carte précise, que l’appareil répond aux exigences et que la validation bancaire a abouti. En cas de doute, consultez l’aide officielle ou contactez l’émetteur de la carte.
Contodeo, la solution de paiement de W-HA, filiale du groupe Orange, répond au besoin du professionnel qui reçoit le paiement. Avec le Tap to Pay, un smartphone compatible peut accepter une carte sans contact ou un portefeuille numérique, sans lecteur supplémentaire.
À la fin d’une prestation à domicile, vous saisissez le montant dans l’application, puis présentez votre smartphone compatible au client. Il approche sa carte ou son téléphone pour payer. Vous n’avez pas de terminal séparé à transporter. C’est un exemple d’usage, pas un témoignage client.
Un appareil dédié peut toutefois rester préférable selon votre organisation. Le choix dépend du lieu d’encaissement, du matériel disponible et de la façon dont vous souhaitez travailler.
Besoin | Solution Contodeo | Usage |
Encaisser face à face sans lecteur séparé | Domicile, marché, événement ou besoin d’un point d’encaissement supplémentaire. | |
Garder un lecteur physique compact | Terminal associé à l’application sur smartphone. | |
Demander un règlement à distance | Facture, réservation ou commande ; lien transmis au client. | |
Intégrer le paiement dans un site marchand | Règlement dans le parcours d’achat du site. |
Avant de choisir, vérifiez la compatibilité de votre appareil et les conditions de la solution. Consultez les tarifs Contodeo pour les frais applicables et le savoir-faire Contodeo pour en savoir plus sur le service.
Découvrir le Tap to Pay Contodeo
Pour payer, partez d’une application compatible avec votre appareil et votre moyen de paiement, puis configurez ses protections. Pour encaisser, choisissez une solution professionnelle adaptée à votre activité. Contodeo, un service du groupe Orange, vous permet d’explorer ces solutions d’encaissement selon vos besoins.
Scannez le code QR pour télécharger l’application Contodeo gratuite et commencez à encaisser sur votre smartphone en quelques minutes.